


৬ই অক্টোবর, ২০২৬ খ্রিস্টাব্দ
সংস্করণ:

নিজস্ব প্রতিনিধিঃ
একজন রিকশাচালক সারাদিনের আয় হাতে না রেখে মোবাইল ফোনে টাকা নেন। একজন গার্মেন্টসকর্মী মাস শেষে পরিবারের কাছে টাকা পাঠান মোবাইল ফাইন্যান্সিয়াল সার্ভিসের মাধ্যমে। একজন কৃষক সরকারি সহায়তার টাকা পান মোবাইল অ্যাকাউন্টে। একজন শিক্ষার্থী বৃত্তির টাকা পান একই ব্যবস্থায়।
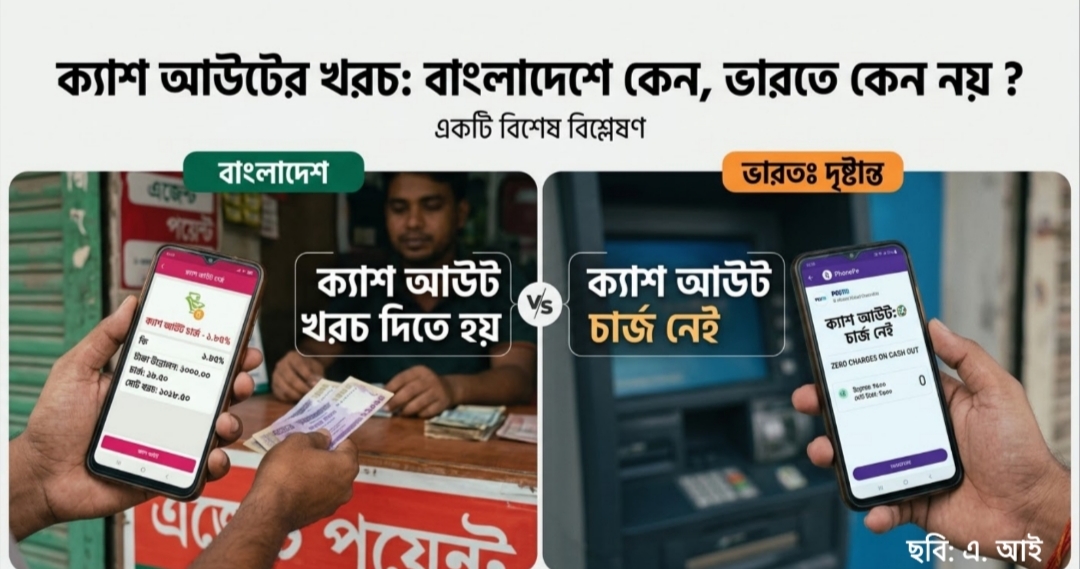
কিন্তু প্রয়োজনের সময় সেই টাকা হাতে নিতে গেলেই দিতে হয় ক্যাশ-আউট চার্জ— ডিজিটাল অর্থনীতির এই বাস্তবতায় প্রশ্ন উঠছে— একই ধরনের ডিজিটাল লেনদেন যদি ভারতে সাধারণ ব্যবহারকারীর জন্য বিনামূল্যে করা সম্ভব হয়, তাহলে বাংলাদেশে বছরের পর বছর ক্যাশ-আউটের জন্য মানুষকে কেন টাকা দিতে হবে?
প্রশ্নটি শুধু একটি সেবার মূল্য নিয়ে নয়— এর সঙ্গে জড়িয়ে আছে বাজার প্রতিযোগিতা, নিয়ন্ত্রণ কাঠামো, রাষ্ট্রীয় নীতি এবং কোটি কোটি মানুষের অর্থনৈতিক ব্যয়। বাংলাদেশে মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা MFS এখন দৈনন্দিন অর্থনীতির অন্যতম প্রধান মাধ্যম। টাকা পাঠানো, বিল দেওয়া, বেতন-ভাতা গ্রহণ, কেনাকাটা— সব ক্ষেত্রেই এর ব্যবহার বেড়েছে।
তবে নগদ টাকা হাতে নেওয়ার ক্ষেত্রে গ্রাহককে এখনও বড় অঙ্কের সেবা-চার্জ দিতে হয়।Transparency International Bangladesh (TIB)-এর গবেষণা অনুযায়ী, ২০২৪ সালে বাংলাদেশে প্রায় ৫.৫ লাখ কোটি টাকার cash-out লেনদেন হয়েছে। এসব লেনদেনে গ্রাহকদের কাছ থেকে আনুমানিক ৪,৪১০ কোটি থেকে ১০,১৯৭ কোটি টাকা পর্যন্ত সেবা-চার্জ নেওয়া হয়েছে। অর্থাৎ শুধু ক্যাশ-আউটের খরচই বছরে হাজার হাজার কোটি টাকা।এই অর্থের বড় অংশই আসে সাধারণ মানুষের পকেট থেকে— যাদের অনেকেই নিম্ন ও মধ্যম আয়ের মানুষ।
একজন বড় ব্যবসায়ীর কাছে কয়েকশ টাকা চার্জ হয়তো সামান্য। কিন্তু একজন শ্রমিক, কৃষক, রিকশাচালক কিংবা নিম্ন আয়ের পরিবারের কাছে প্রতিটি ক্যাশ-আউটের চার্জই বাস্তব ব্যয়।ভারত ডিজিটাল পেমেন্টের ক্ষেত্রে ভিন্ন একটি নীতি নিয়েছে। Unified Payments Interface বা UPI-কে কেন্দ্র করে সেখানে ব্যাংক অ্যাকাউন্ট থেকে সরাসরি ডিজিটাল পেমেন্টের একটি বিশাল ecosystem তৈরি হয়েছে। সাধারণ ব্যবহারকারীর জন্য UPI payment charge-free রাখার নীতি গ্রহণ করা হয়েছে। ফলে এখন ভারতের বড় শহরের পাশাপাশি ছোট শহর, গ্রাম, চায়ের দোকান, সবজি বিক্রেতা কিংবা রাস্তার ছোট ব্যবসায়ীর কাছেও QR code দেখা যায়।
একজন ক্রেতা মোবাইল বের করে QR code স্ক্যান করেন। টাকা চলে যায় বিক্রেতার ব্যাংক অ্যাকাউন্টে। ক্যাশ বের করার প্রয়োজন পড়ে না। এখানেই বাংলাদেশের সঙ্গে একটি মৌলিক পার্থক্য তৈরি হয়।বাংলাদেশে ডিজিটাল ওয়ালেট থেকে নগদ টাকা হাতে নিতে মানুষকে চার্জ দিতে হয়। আর ভারতে ডিজিটাল অর্থনীতির বড় অংশকে এমনভাবে তৈরি করা হয়েছে, যাতে মানুষ যত বেশি সম্ভব ডিজিটাল অর্থেই লেনদেন করেন। ভারতের সরকারও এই ব্যবস্থাকে পুরোপুরি বাজারের ওপর ছেড়ে দেয়নি। ডিজিটাল পেমেন্ট ecosystem টিকিয়ে রাখতে এবং ছোট merchant-দের UPI ব্যবহারে উৎসাহিত করতে সরকার incentive scheme চালু করেছে।
২০২৪-২৫ অর্থবছরের জন্য কম মূল্যের UPI লেনদেন উৎসাহিত করতে ১,৫০০ কোটি রুপির incentive অনুমোদন করা হয়েছিল—অর্থাৎ ভারতের নীতিনির্ধারকেরা প্রশ্নটিকে দেখেছেন বৃহত্তর অর্থনৈতিক অবকাঠামোর অংশ হিসেবে। সরকারের যুক্তি হচ্ছে— ডিজিটাল লেনদেন বাড়লে আনুষ্ঠানিক অর্থনীতি বড় হবে, নগদ অর্থের ওপর নির্ভরতা কমবে এবং লেনদেনের স্বচ্ছতা বাড়বে। তাই প্রয়োজন হলে রাষ্ট্র এই ecosystem তৈরিতে অর্থ ব্যয় করবে।বাংলাদেশের MFS ব্যবস্থা ঐতিহাসিকভাবে bank-led model-এর ওপর দাঁড়িয়ে আছে। বাংলাদেশ ব্যাংকের ২০২২ সালের MFS Regulations অনুযায়ী, MFS subsidiary-তে parent bank, financial institution বা সরকারি প্রতিষ্ঠানের কমপক্ষে ৫১ শতাংশ equity এবং board control থাকার বিধান ছিল। এর ফলে আন্তর্জাতিক fintech কোম্পানির জন্য বাংলাদেশের বাজারে সরাসরি প্রবেশের কাঠামো ভারতের UPI ecosystem-এর মতো হয়নি—উদাহরণ হিসেবে PhonePe-এর কথা বলা যায়। ভারতে PhonePe একটি payment platform হিসেবে ব্যাংকিং ব্যবস্থার অবকাঠামো ব্যবহার করে ডিজিটাল পেমেন্ট পরিচালনা করতে পারে। তাকে নিজেই একটি ব্যাংক হতে হয় না। বাংলাদেশে দীর্ঘদিনের bank-led MFS কাঠামোতে একই ধরনের স্বাধীন fintech model চালুর সুযোগ ছিল সীমিত।তবে এখানে একটি গুরুত্বপূর্ণ পরিবর্তন ঘটছে।বাংলাদেশ ব্যাংক সম্প্রতি non-bank দেশি ও বিদেশি প্রতিষ্ঠানকে e-money ও MFS সেবা দেওয়ার সুযোগ রেখে নতুন regulatory framework-এর খসড়া প্রকাশ করেছে।অর্থাৎ পুরোনো কাঠামো পরিবর্তনের আলোচনা এখন বাস্তব নীতিগত পর্যায়ে পৌঁছেছে। বাংলাদেশের MFS বাজারে দীর্ঘদিন ধরেই কয়েকটি প্রতিষ্ঠানের উপস্থিতি থাকলেও বাজারের বড় অংশ কয়েকটি প্রতিষ্ঠানের হাতে কেন্দ্রীভূত।TIB-এর গবেষণায় ব্যক্তিগত MFS account holders-এর মধ্যে bKash-এর উপস্থিতি ৮৪.৪ শতাংশ এবং Nagad-এর ৩০.৯ শতাংশ বলে উল্লেখ করা হয়েছে। এখানে একটি বিষয় পরিষ্কার করা জরুরি— এগুলো সরাসরি বাজারের transaction share নয়— একজন গ্রাহক একই সঙ্গে একাধিক MFS account ব্যবহার করতে পারেন।তবু সংখ্যাগুলো বাজারের concentration সম্পর্কে একটি গুরুত্বপূর্ণ ইঙ্গিত দেয়। প্রশ্ন হচ্ছে— একটি বাজারে কার্যকর প্রতিযোগিতা থাকলে কি গ্রাহকের জন্য ক্যাশ-আউট চার্জ আরও কমানো সম্ভব নয়? প্রতিযোগিতা সাধারণত দুইভাবে কাজ করে— দাম কমায় অথবা সেবার মান বাড়ায়—কিন্তু ডিজিটাল আর্থিক সেবার মতো একটি অত্যন্ত গুরুত্বপূর্ণ বাজারে প্রতিযোগিতা দুর্বল হলে গ্রাহকের দরকষাকষির ক্ষমতাও কমে যায়— বাংলাদেশে MFS এখন শুধু ব্যক্তিগত টাকা পাঠানোর মাধ্যম নয়। সরকারি ভাতা, উপবৃত্তি, কৃষি সহায়তা, বেতন, প্রবাসী আয়সহ নানা ধরনের অর্থনৈতিক কর্মকাণ্ডের সঙ্গে এটি যুক্ত।ফলে MFS খাতের কোনো অনিয়ম বা দুর্বলতা শুধু একটি বেসরকারি প্রতিষ্ঠানের ব্যবসায়িক সমস্যা নয়— এর সঙ্গে সাধারণ মানুষের অর্থও জড়িত। TIB-এর গবেষণায় MFS খাতে দুর্নীতি, ঘুষ, প্রতারণা, money laundering এবং regulatory governance নিয়ে উদ্বেগের কথা উঠে এসেছে।বিশেষ করে ঘুষের লেনদেনের ক্ষেত্রে ডিজিটাল আর্থিক সেবার অপব্যবহার নিয়েও প্রশ্ন রয়েছে। ডিজিটাল লেনদেন একদিকে অর্থনৈতিক স্বচ্ছতা বাড়াতে পারে। অন্যদিকে পর্যাপ্ত নজরদারি না থাকলে একই প্রযুক্তি অবৈধ লেনদেনের মাধ্যমও হতে পারে। অর্থাৎ প্রযুক্তি নিজে ভালো বা খারাপ নয়। নিয়ন্ত্রণ ও ব্যবস্থাপনার ধরনই ঠিক করে প্রযুক্তিটি কার স্বার্থে কাজ করবে।বাংলাদেশের MFS খাতের আরেকটি আলোচিত ঘটনা নগদকে ঘিরে। বাংলাদেশ ব্যাংকের প্রশাসক কমিটির তদন্তে নগদের accounting ও e-money ব্যবস্থাপনা নিয়ে বড় ধরনের অসঙ্গতির অভিযোগ সামনে আসে। ভুয়া agent দেখিয়ে অতিরিক্ত e-money তৈরি এবং বিপুল অর্থের হিসাব না মেলার মতো গুরুতর বিষয়ও আলোচনায় আসে। এখানে প্রশ্নটি আরও গুরুত্বপূর্ণ হয়ে ওঠে— MFS account-এ যে টাকা থাকে, সেটি কার? সেটি কোনো করপোরেট প্রতিষ্ঠানের টাকা নয়— সেটি একজন বিধবা নারীর সরকারি ভাতার টাকা হতে পারে— একজন কৃষকের কৃষি সহায়তার টাকা হতে পারে— একজন শিক্ষার্থীর উপবৃত্তির টাকা হতে পারে— তাই MFS ব্যবস্থায় governance ও consumer protection কোনো গৌণ বিষয় নয়।এখানেই সবচেয়ে কঠিন অর্থনৈতিক প্রশ্ন। ধরা যাক— কোনো একটি বছরে মানুষ কয়েক হাজার কোটি টাকা ক্যাশ-আউট চার্জ হিসেবে দিচ্ছেন। সরকার যদি এই চার্জের একটি অংশ ভর্তুকি হিসেবে দেয় তাহলে গ্রাহকের খরচ কমানো সম্ভব—কিন্তু সেই অর্থও শেষ পর্যন্ত জনগণের করের টাকা।তাহলে প্রশ্ন হবে— সরকারি ভর্তুকি দেওয়া কি অর্থনৈতিকভাবে যৌক্তিক? এর উত্তর নির্ভর করবে একটি বিষয়টির ওপর: ক্যাশ-আউট চার্জ থেকে জনগণের যে অর্থ সাশ্রয় হবে, তার বিনিময়ে রাষ্ট্র কী পরিমাণ অর্থনৈতিক সুবিধা পাবে? যদি কম চার্জের ফলে ডিজিটাল লেনদেন বাড়ে, আনুষ্ঠানিক অর্থনীতি সম্প্রসারিত হয়, করের আওতা বাড়ে এবং নগদ অর্থ ব্যবস্থাপনার খরচ কমে—তাহলে ভর্তুকি অর্থনৈতিকভাবে যুক্তিসঙ্গত হতে পারে— ভারত মূলত এই যুক্তিতেই ডিজিটাল পেমেন্ট ecosystem-এ রাষ্ট্রীয় সহায়তা দিয়েছে।বাংলাদেশ চাইলে অন্তত তিনটি পথ বিবেচনা করতে পারে।প্রথমত, ক্যাশ-আউট চার্জ ধীরে ধীরে কমিয়ে আনা।দ্বিতীয়ত, MFS বাজারে আরও কার্যকর প্রতিযোগিতা তৈরি করা, যাতে নতুন দেশি-বিদেশি fintech প্রতিষ্ঠান প্রবেশ করতে পারে। তৃতীয়ত, সরকারি ভর্তুকি বা incentive-এর একটি স্বচ্ছ মডেল তৈরি করা, যেখানে নির্ধারণ করা হবে— কোন ধরনের ডিজিটাল লেনদেনে রাষ্ট্র সহায়তা দেবে এবং তার বিনিময়ে জনগণ কী সুবিধা পাবে।সবচেয়ে গুরুত্বপূর্ণ হলো, সিদ্ধান্তটি যেন কোনো একটি প্রতিষ্ঠানের ব্যবসায়িক স্বার্থকে কেন্দ্র করে না হয়।বাংলাদেশে MFS ব্যবসা বড় হয়েছে। প্রতিষ্ঠানগুলোও বড় হয়েছে। কোটি কোটি মানুষ এই সেবা ব্যবহার করছেন—কিন্তু এখন প্রশ্ন হলো— এই বিশাল ডিজিটাল অর্থনীতির সবচেয়ে বড় সুবিধাভোগী কে?— ব্যবসা প্রতিষ্ঠান?— রাষ্ট্র?— নাকি সাধারণ মানুষ?একজন মানুষ যখন নিজের উপার্জনের টাকা মোবাইল অ্যাকাউন্টে রাখেন, তখন সেই টাকা ব্যবহারের প্রতিটি ধাপে তাকে যদি আলাদা আলাদা চার্জ দিতে হয়, তাহলে ডিজিটাল অর্থনীতির সুবিধা কতটা তার কাছে পৌঁছাচ্ছে— সেই প্রশ্ন উঠবেই।ভারত দেখিয়েছে— রাষ্ট্র চাইলে ডিজিটাল পেমেন্টকে শুধু বেসরকারি ব্যবসা হিসেবে না দেখে জাতীয় অর্থনৈতিক অবকাঠামো হিসেবেও বিবেচনা করতে পারে। বাংলাদেশও সেই প্রশ্নটি করতে পারে। ডিজিটাল বাংলাদেশ মানে শুধু মানুষের হাতে স্মার্টফোন পৌঁছে দেওয়া নয়। ডিজিটাল বাংলাদেশ মানে এমন একটি আর্থিক ব্যবস্থা তৈরি করা, যেখানে প্রযুক্তির সুবিধা নিতে গিয়ে সাধারণ মানুষকে অপ্রয়োজনীয় অতিরিক্ত খরচ বহন করতে হবে না।


